

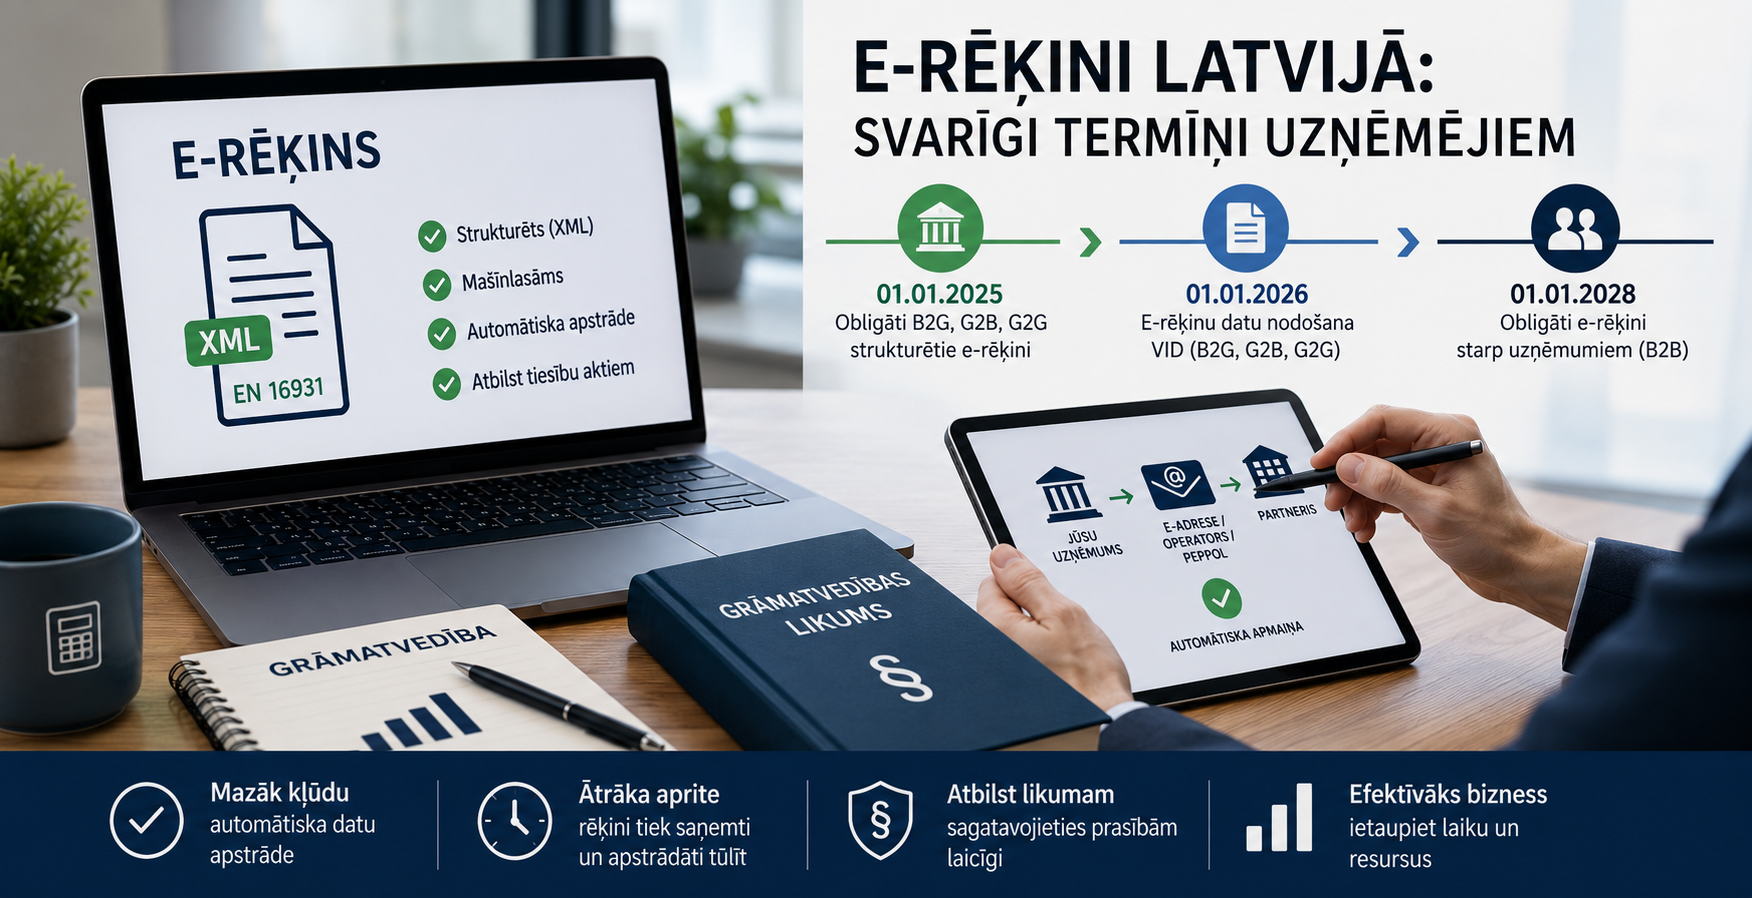
Бухгалтерская среда Латвии становится всё более цифровой. Структурированные электронные счета, или e-rēķini, вводятся поэтапно, поэтому новому предпринимателю необходимо понимать как требования, уже действующие в 2026 году, так и изменения, запланированные на 2028 год.
Одна из самых распространённых ошибок – считать любой отправленный электронным способом счёт структурированным e-rēķins. Обычный PDF и структурированный XML-файл – это разные форматы, а обязанности предприятия зависят от того, кому выставляется счёт.
Что такое структурированный электронный счёт?
Согласно латвийскому Закону о бухгалтерском учёте, структурированный электронный счёт – это счёт, подготовленный, отправленный и полученный в структурированном электронном формате, позволяющем автоматически обрабатывать содержащиеся в нём данные.
В Латвии файл e-rēķins формируется в формате XML и должен соответствовать европейскому стандарту EN 16931 и спецификации PEPPOL BIS Billing 3.0, применяемой в латвийской системе электронных счетов.
Почему PDF не является структурированным e-rēķins?
PDF в первую очередь предназначен для визуального отображения документа человеку. Обычный PDF не предоставляет бухгалтерской системе стандартизированную структуру всех полей так, как это делает XML.
Однако это не означает, что PDF-счета полностью утратили юридическое значение. Если для конкретной операции структурированный электронный счёт не является обязательным, электронный или бумажный оправдательный документ по-прежнему может использоваться в бухгалтерском учёте при соблюдении требований законодательства.
Какие сроки внедрения необходимо знать?
1 января 2025 года – расчёты с бюджетными учреждениями
С 1 января 2025 года структурированные электронные счета в общем порядке обязательны при расчётах между государственным управлением и зарегистрированными в Латвии предприятиями – в сегментах B2G, G2B и G2G.
Если предприятие выставляет счёт на оплату латвийскому бюджетному учреждению, такой счёт, как правило, необходимо оформить в структурированном электронном формате.
1 января 2026 года – передача данных в Службу государственных доходов
С 1 января 2026 года в обязательных сегментах G2G, B2G и G2B данные структурированных электронных счетов также передаются в Службу государственных доходов Латвии.
Если для отправки e-rēķins используется официальная электронная адресация e-adrese, соответствующая информация автоматически направляется в Службу государственных доходов.
В зависимости от выбранного решения данные также могут передаваться через интегрированного оператора e-rēķinu, API системы EDS или путём загрузки XML-файла. В случаях обязательной передачи e-rēķins в VID счёт в общем порядке необходимо предоставить не позднее пяти рабочих дней после его отправки.
2026–2027 годы – переходный период для B2B
Обязательный обмен структурированными электронными счетами между частными латвийскими предприятиями пока не начался.
В течение 2026 и 2027 годов предприятия могут добровольно использовать структурированные e-rēķini в B2B-операциях. Передача данных таких B2B-счетов в VID в этот период также является добровольной.
1 января 2028 года – обязательные B2B e-rēķini
С 1 января 2028 года счета, выставляемые на оплату между зарегистрированными в Латвии предприятиями, в общем порядке необходимо будет оформлять в виде структурированных электронных счетов.
Данные выставленных e-rēķini также потребуется передавать в VID. Закон предусматривает отдельные исключения, поэтому необходимо учитывать характер конкретной операции.
Как можно передавать e-rēķini?
Предприятию не обязательно использовать одного конкретного коммерческого оператора. Латвийское регулирование предусматривает несколько каналов:
- официальную электронную адресу e-adrese;
- поставщика услуг или оператора e-rēķinu;
- другой электронный канал, включая прямую интеграцию информационных систем или иной согласованный сторонами способ электронной доставки.
Стороны могут согласовать используемый канал обмена электронными счетами.
Как подготовиться новому предприятию?
1. Проверьте возможности программы для выставления счетов
Убедитесь, что выбранная система способна формировать структурированный XML e-rēķins в соответствии с требованиями EN 16931 и PEPPOL BIS Billing 3.0.
Если предприятие выставляет счета бюджетным учреждениям, одной функции создания PDF уже недостаточно.
2. Выберите канал доставки e-rēķinu
Оцените, будет ли удобнее использовать e-adrese, оператора электронных счетов или прямую интеграцию программного обеспечения.
При небольшом количестве счетов может быть достаточно простого решения. При большом документообороте всё важнее становится автоматизация.
3. Проверьте доступ к e-adrese
E-adrese является одним из государственных каналов для обмена структурированными электронными счетами. При использовании этого канала данные e-rēķins с 2026 года могут автоматически передаваться в VID в предусмотренных системой случаях.
4. Приведите в порядок данные клиентов и партнёров
Автоматизированный обмен работает корректно только при точных исходных данных. В системе должны быть правильно указаны названия компаний, регистрационные номера и информация о выбранных каналах получения счетов.
5. Начните подготовку к 2028 году заранее
Даже если предприятие сейчас не работает с государственными учреждениями, нет необходимости ждать конца 2027 года. При выборе программы для бухгалтерии или выставления счетов уже сейчас следует оценивать её готовность к обязательному B2B e-rēķinu обмену.
Что цифровой обмен меняет на практике?
- Меньше ручного ввода – структурированные поля могут обрабатываться автоматически.
- Меньше риска ошибок при переписывании – суммы, даты и номера счетов не нужно повторно вводить вручную.
- Более быстрая обработка документов – системы могут автоматически принимать данные.
- Единая структура – информация передаётся в стандартизированном формате.
- Проще интеграция – обмен e-rēķini можно связать с бухгалтерскими и другими системами предприятия.
Нужно ли заменять кассовые чеки структурированными e-rēķini?
Не во всех случаях. Закон предусматривает исключение для операций, оплата которых подтверждается надлежащим образом оформленным документом, созданным устройством электронной регистрации расчётов.
Таким образом, обязательный e-rēķins не означает, что каждая обычная розничная покупка должна сопровождаться отдельным XML-счётом.
Распространяются ли правила на предприятия, не являющиеся плательщиками НДС?
Статус плательщика НДС сам по себе не является решающим критерием. Требования к структурированным e-rēķini устанавливаются Законом о бухгалтерском учёте и зависят от участника и вида конкретной операции.
Поэтому обязанность может возникнуть и у предприятия, не зарегистрированного плательщиком НДС, если операция входит в обязательную сферу применения и на неё не распространяется предусмотренное законом исключение.
Исчезнут ли PDF-счета полностью?
Нет. PDF может по-прежнему использоваться как удобное для человека визуальное отображение счёта и, в случаях когда структурированный e-rēķins не является обязательным, может использоваться как бухгалтерский документ при выполнении установленных требований.
Но если закон требует структурированный электронный счёт, отправка только PDF-файла это требование не выполняет.
Вывод: подготовиться лучше до наступления обязательного срока
В 2026 году латвийские предприятия находятся в переходном периоде цифровизации счетов. При работе с бюджетными учреждениями структурированный формат уже стал повседневной обязанностью, а частный B2B-сектор ещё имеет время подготовиться к 2028 году.
Для нового бизнеса разумнее сразу выбрать систему выставления счетов и бухгалтерского учёта, которая поддерживает структурированные e-rēķini, точные данные партнёров и необходимые электронные каналы обмена.
2028 год кажется далёким только до тех пор, пока у предприятия не появятся тысячи клиентов, многолетний документооборот и система, которую придётся срочно перестраивать.
Комментарии
Комментариев пока нет. Ваш мог бы стать первым!
Добавить комментарий