

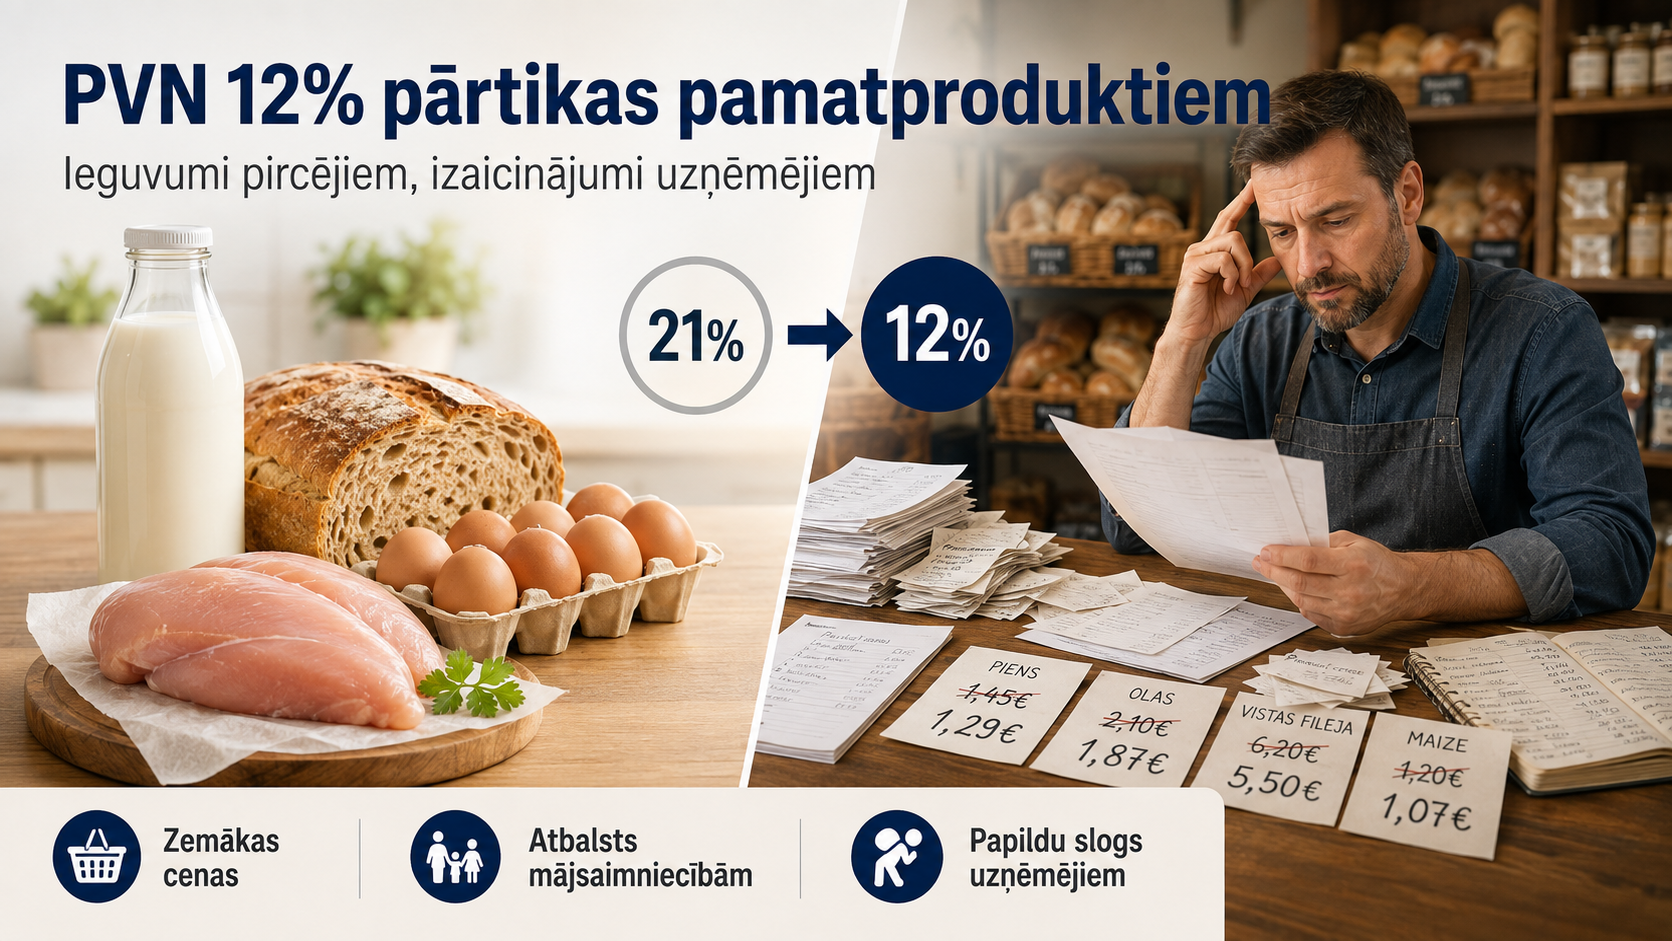
С 1 июля 2026 года в Латвии к отдельным категориям основных продуктов питания применяется сниженная ставка налога на добавленную стоимость в размере 12% вместо стандартной ставки 21%. Мера введена в рамках пилотного проекта и в соответствии с действующим законодательством применяется до 30 июня 2027 года.
Цель изменений — уменьшить влияние цен на повседневные продукты на расходы домашних хозяйств. Покупатели могут получить более низкие цены, однако производителям, торговым предприятиям, заведениям общественного питания и бухгалтерам необходимо учитывать новые обязанности и риски.
К каким товарам применяется НДС 12%?
Сниженная ставка не распространяется автоматически на каждый товар, в названии которого присутствуют слова «хлеб», «молоко», «птица» или «яйца». Определяющее значение имеет описание продукта и условия, предусмотренные приложением 2 к латвийскому Закону о налоге на добавленную стоимость.
- Хлеб — предусмотренные законом категории ржаного, пшеничного, смешанного, специального, порционного и плоского хлеба, включая определённые продукты с разрешёнными добавками.
- Молоко — свежее, стерилизованное или пастеризованное коровье, овечье или козье молоко, включая безлактозное.
- Мясо птицы — свежее или охлаждённое мясо курицы, утки, индейки, гуся, цесарки и перепела, а также определённые субпродукты.
- Яйца — термически не обработанные яйца домашней птицы в скорлупе.
Важнейшие исключения
- Ультрастерилизованное UHT, сгущённое и выпаренное молоко.
- Молоко со вкусовыми добавками и растительные напитки, например овсяные или миндальные.
- Замороженное мясо птицы, колбасы, копчёности и другие переработанные мясные продукты.
- Кондитерские изделия, включая булочки, пирожки и круассаны.
- Хрустящие хлебцы, сухари, тосты, панировочные сухари и хлебные палочки.
В спорных случаях предприятию не следует ориентироваться только на обычное коммерческое название товара. Необходимо проверить его состав, способ обработки и соответствие установленному законом описанию продукта.
Положительная сторона: возможность снизить конечную цену
Снижение ставки НДС с 21% до 12% не означает автоматического уменьшения цены на полке на девять процентов. Если цена без налога остаётся неизменной и снижение полностью передаётся покупателю, конечная цена уменьшается примерно на 7,4%.
Например, товар, который при ставке НДС 21% стоил 2,00 евро, при неизменной цене без налога со ставкой 12% будет стоить приблизительно 1,85 евро.
Возможные преимущества для предприятий
- Рост спроса — более низкая конечная цена может способствовать увеличению продаж соответствующих продуктов.
- Повышение ценовой конкурентоспособности — предприятие может понятнее показать покупателю эффект снижения НДС.
- Доверие покупателей — прозрачное изменение цен и правильное указание НДС в чеках снижают риск недоразумений.
- Поддержка оборота повседневных товаров — изменения распространяются на группы продуктов, которые покупают регулярно.
При этом НДС является лишь одним из факторов формирования цены. На конечную цену также влияют закупочная стоимость, логистика, заработная плата, энергия, наценка и другие расходы предприятия.
Обратная сторона: риск неправильной классификации
Самая сложная задача для предприятия — отделить товары, к которым применяется ставка 12%, от похожих товаров, сохраняющих ставку 21%.
К пастеризованному коровьему молоку может применяться сниженная ставка, а к UHT-молоку или молоку со вкусом клубники — нет. Свежее или охлаждённое куриное мясо может облагаться по ставке 12%, а замороженное мясо остаётся под стандартной ставкой. Определённые виды хлеба соответствуют условиям, а кондитерские изделия и неиспечённое тесто — нет.
Неправильная классификация способна привести к ошибкам в чеках, счетах, декларациях НДС и складском учёте. Предприятию необходимо сохранять понятное обоснование ставки, выбранной для каждого товара.
Обновление учётных, кассовых и ценовых систем
Новую ставку необходимо внедрить не только в бухгалтерской программе. Изменения могут затронуть кассовые аппараты, POS-системы, складской учёт, интернет-магазины, ценники, каталоги товаров, шаблоны счетов и экспорт данных бухгалтеру.
Предприятию необходимо проверить
- Присвоена ли каждому товару правильная ставка НДС.
- Правильно ли отображается сумма налога в чеках и счетах.
- Совпадают ли цены в интернет-магазине и физической торговой точке.
- Отделяются ли в бухгалтерском экспорте операции со ставкой 12% от операций со ставкой 21%.
- Пересмотрены ли ценники, акции и комплектные предложения.
- Понимают ли сотрудники порядок проверки спорных товаров.
Что происходит с товарами, закупленными до 1 июля?
Служба государственных доходов Латвии разъясняет, что специальный переходный период для ранее приобретённых товарных остатков не предусмотрен. Если товар соответствует условиям сниженной ставки и продаётся после 1 июля 2026 года, к нему применяется НДС 12%, даже если предприятие ранее приобрело его с НДС 21%.
Следовательно, с даты вступления изменений в силу предприятиям необходимо было изменить ставку продажи для всех соответствующих товарных остатков.
Временная ставка требует планирования следующего перехода
Действующее регулирование предусматривает применение ставки 12% до 30 июня 2027 года. Если до этого момента не будут приняты новые поправки, предприятиям придётся повторно пересмотреть налоговые ставки товаров, цены и настройки систем.
Поэтому технические изменения желательно внедрять таким образом, чтобы налоговые ставки можно было обновлять централизованно, контролируемо и с сохранением истории изменений.
Вывод: сниженная ставка требует более точного учёта
Сниженный НДС может принести реальную пользу покупателям и поддержать спрос, однако только при правильном применении ставки и прозрачном управлении ценами.
Задача предприятия заключается не только в замене числа 21 на 12. Необходимо точно классифицировать товары, проверить системы, сохранить обоснование и обеспечить передачу правильных данных бухгалтеру.
Сниженная налоговая ставка упрощает цену для покупателя, но внутри предприятия требует точной классификации товаров и контролируемого обновления систем.
Комментарии
Комментариев пока нет. Ваш мог бы стать первым!
Добавить комментарий