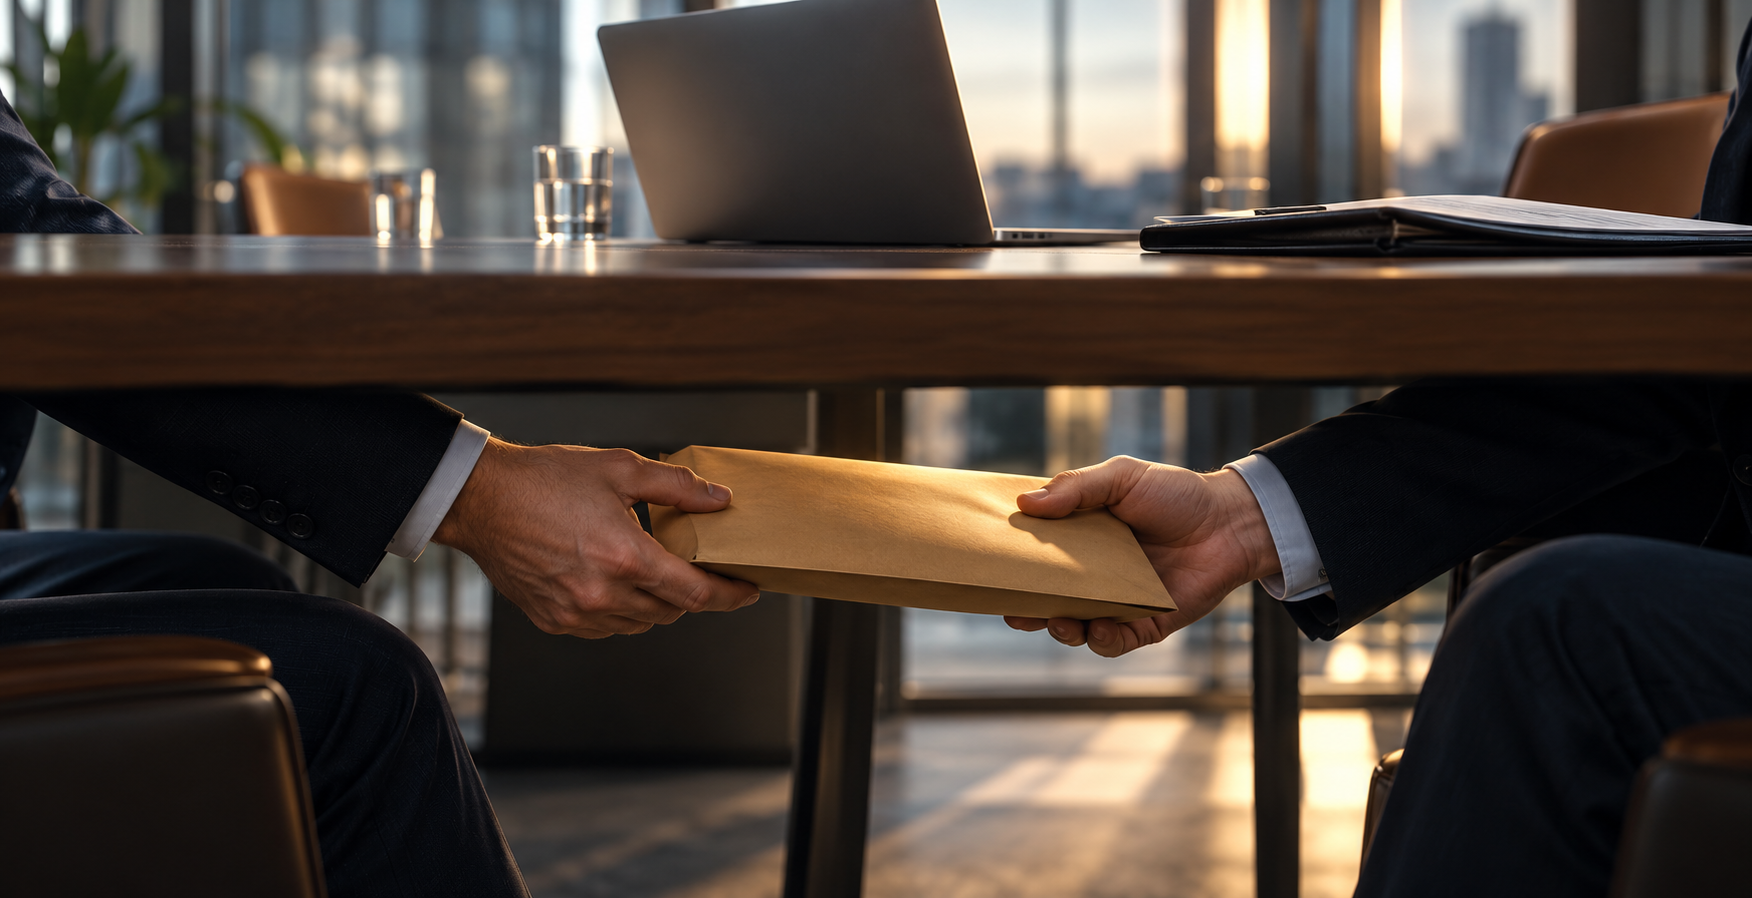
LTV “De facto” reportāža vēsta par Vidzemes apgabaltiesā skatīto lietu saistībā ar 2015. gada kukuļošanu Baltkrievijā.
Pilnais nolēmums un precīzs tā datums šajā pārbaudē nav iegūts. Tādēļ 2026. gada 25. oktobris šeit ir publikācijas datums, un iznākums nav pasniegts kā galīgs. Redakcijas praktiskais jautājums uzņēmējiem: vai vadība var pierādīt, kā tiek pārraudzīti ārvalstu pārstāvju lēmumi un maksājumi?
Ko apliecina prokuratūras informācija?
Prokuratūra 2022. gada 3. jūnijā aprakstīja iepriekšējā dienā tiesai nodotu procesu: pēc izmeklēšanas ziņām, 5000 ASV dolāru kukulis dots Latvijas uzņēmuma interesēs IT līguma iegūšanai Baltkrievijā. Uzņēmums paziņojumā nav nosaukts; saikni ar Squalio lietu apraksta LTV.
KNAB informācija uzņēmējiem skaidro, ka ārvalstu amatpersonu kukuļošanas apkarošana ietver fizisko un juridisko personu atbildību. Birojs aicina privātajā sektorā ieviest iekšējo kontroli. Redakcijas secinājums: vadības pārbaudē jāaplūko gan pārstāvja uzdevums, gan uzņēmuma faktiskā uzraudzība.
Vai tas automātiski nozīmē sekas DPA?
Pieejamā informācija nedod pamatu apgalvot, ka naudas piedziņa šajā lietā piemērota arī DPA vai DPA jau izslēgta no iepirkumiem. Šādi secinājumi prasītu atsevišķu konkrētās juridiskās personas, nolēmuma un piemērojamā tiesiskā pamata pārbaudi.
Redakcija iesaka partnera pārbaudē fiksēt uzņēmuma precīzu nosaukumu un reģistrācijas numuru. Grupas zīmolu, līguma parakstītāju, maksājuma saņēmēju un tiesvedībā iesaistīto sabiedrību salīdziniet atsevišķi. Tas palīdz izvairīties gan no nepamatotas riska piedēvēšanas, gan no svarīgu jautājumu nepamanīšanas.
Pieci jautājumi par vienu ārvalstu darījumu
Izvēlieties nesenu darījumu ar pārstāvja vai starpnieka iesaisti. Redakcijas piedāvātās pārbaudes rezultātam jābūt īsam dokumentētam skaidrojumam, kurā redzams, kurš pieņēmis katru būtisko lēmumu.
- Kas drīkst apsolīt uzņēmuma vārdā? Salīdziniet pilnvarojumu ar pārstāvja faktisko darbu. Nosakiet, kuras saistības viņš var uzņemties pats un kurām vajadzīgs iepriekšējs apstiprinājums.
- Par ko maksāta komisija? Pārbaudiet konkrētu darba rezultātu, atlīdzības aprēķinu un saņēmēju. Vispārīgs rēķina teksts par konsultācijām viens pats neizskaidro, kāds pakalpojums saņemts.
- Kurš pārbauda maksājumu? Nošķiriet tā pieprasītāju no apstiprinātāja. Ja saņēmējs vai konts mainās, atkārtoti noskaidrojiet izmaiņu pamatu un saglabājiet apstiprinājumu.
- Kā uzskaita saskarsmi ar amatpersonām? Fiksējiet tikšanās mērķi, dalībniekus un ar to saistītos izdevumus. Darbiniekam jāzina, pie kā vērsties, ja tiek prasīts nepaskaidrots papildu maksājums.
- Kā vadība pamana izņēmumus? Izveidojiet pārskatu par steidzamiem, neparastiem vai nepilnīgi dokumentētiem pieprasījumiem. Nosauciet atbildīgo par katra neatrisinātā jautājuma izvērtēšanu un atbildes termiņu.
Kā pārbaudīt, vai kārtība darbojas?
Piemēram, atlasiet vienu komisijas rēķinu un palūdziet darījumā neiesaistītam kolēģim izsekot ceļam no līguma līdz maksājumam. Vai viņš var atrast darba rezultātu, apstiprinājumu un saņēmēja pārbaudi? Trūkstošam pamatojumam piešķiriet atbildīgo; neveidojiet dokumentus ar nepatiesu atpakaļejošu datējumu.
Ja atklājas iespējama neatļauta samaksa, saglabājiet sākotnējos dokumentus, ierobežojiet turpmāku riska darījumu virzību un iesaistiet kompetentu juridisku vērtētāju. Jāizlemj arī par ziņošanu atbildīgajām iestādēm. Šī ir redakcijas ieteikta pārbaudes pieeja, nevis secinājums par konkrētā uzņēmuma kontroles trūkumiem.
Atsevišķām administratīvajām vajadzībām skatiet Komercreģistrs pakalpojumus uzņēmumiem. Ārējo speciālistu meklēšanai var izmantot arī biznesa sludinājumus, pirms sadarbības pārbaudot kvalifikāciju, uzdevuma robežas un iespējamos interešu konfliktus.
Komentāri
Vēl nav neviena komentāra. Jūsu komentārs varētu būt pirmais!
Pievienot komentāru