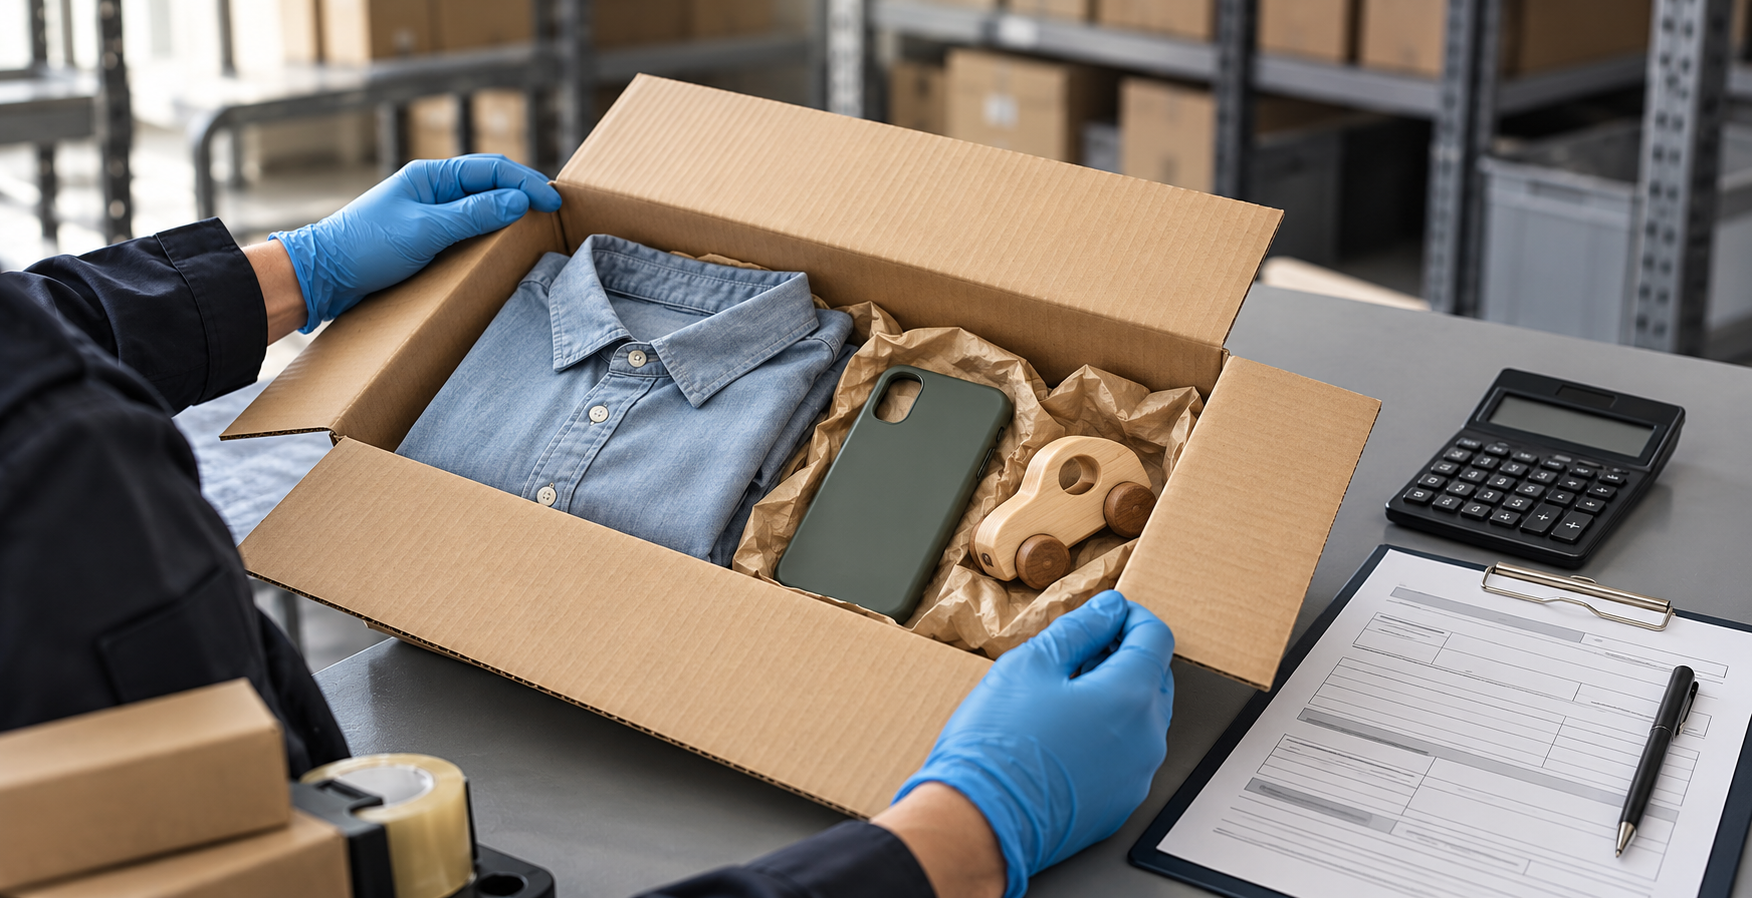
No 2026. gada 1. novembra VID paredz piemērot 2 eiro apstrādes maksu par preču pozīciju no trešajām valstīm ievestos distances pirkumos. Tā papildina muitas nodokli. Ja piemērojas abas fiksētās summas, viena pozīcija nozīmē 5 eiro pirms PVN. To skaidro VID paziņojums.
Budžeta plānošanā svarīgais jautājums ir: cik maksās pasūtījums līdz saņemšanai? Grozā redzamā preču cena viena pati uz to neatbild. Turklāt maksu nevar aprēķināt, vienkārši saskaitot visus priekšmetus paciņā.
Kura maksa jau darbojas, kura vēl gaidāma?
Pagaidu 3 eiro muitas nodokli piemēro no 2026. gada 1. jūlija, un paredzētais periods beidzas 2028. gada 1. jūlijā. Savukārt Eiropas Komisija 2 eiro apstrādes maksas sākumu norāda 1. novembrī. Uz raksta sagatavošanas brīdi, 22. oktobrī, šī maksa vēl nav piemērojama.
Pozīcija nav katrs priekšmets
EK vadlīnijās pozīcija ir deklarācijas rinda ar vienādu tarifa klasifikāciju, aprakstu un, ja prasīts, izcelsmi. Preču daudzums rindā maksu nepalielina.
Tāpēc pasūtījuma vērtēšanai vajadzīgs preču sadalījums deklarācijā, nevis veikala mārketinga kategorijas. Nosaukums “aksesuāri” nav pietiekams pamats visu pirkumu uzskatīt par vienu pozīciju.
Aprēķini vienai, trim un piecām pozīcijām
Pieņemsim, ka no ārpus ES tiek ievests distances pirkums īpašajā importa PVN režīmā (IOSS) ar preču patieso vērtību līdz 150 eiro ieskaitot, tam piemēro 3 eiro režīmu un jaunā apstrādes maksa jau darbojas. Šie ir fiksēto maksājumu aprēķini pirms PVN, piegādes un iespējamām pārvadātāja pakalpojumu izmaksām.
- 1 pozīcija: 1 × 3 eiro muita + 1 × 2 eiro apstrāde = 5 eiro.
- 3 pozīcijas: 3 × 3 eiro muita + 3 × 2 eiro apstrāde = 15 eiro.
- 5 pozīcijas: 5 × 3 eiro muita + 5 × 2 eiro apstrāde = 25 eiro.
Novembra jaunā daļa šajos piemēros ir attiecīgi 2, 6 un 10 eiro. Visi 5, 15 vai 25 eiro nav jauns novembra sadārdzinājums. Revenue aprēķinu skaidrojums apstiprina abu maksājumu summēšanu; virs 150 eiro fiksētos 3 eiro aizstāj attiecīgā muitas likme, bet 2 eiro maksa saglabājas.
PVN un izņēmumi maina gala summu
EK 6. oktobra PVN skaidrojums apstrādes maksu iekļauj PVN bāzē. Importa PVN gadījumā bāzē ietilpst arī piemērojamais muitas nodoklis. IOSS pirkumā, ja abas maksas iekasē pārdošanas brīdī, arī tās ietilpst PVN bāzē.
Ja ilustrācijai abām summām piemēro 21% PVN, maksājumu daļa būtu 6,05, 18,15 vai 30,25 eiro. Tā joprojām nav visa pasūtījuma cena: atsevišķi jārēķina preces un pārējās attiecīgās izmaksas.
Ārpus IOSS atbilstoši deklarētām preferenciālas izcelsmes precēm var piemērot citu muitas likmi; 2 eiro maksa var saglabāties. Jau ES brīvā apgrozībā esošu preču pirkums šīs importa maksas atkārtoti nerada. Platformas nosaukums pats par sevi nenosaka maksājumus.
Ko pārbaudīt pirms apmaksas?
- Noskaidrojiet faktisko nosūtīšanas vietu un to, vai preces jau ievestas ES.
- Palūdziet pārdevējam skaidri norādīt muitas, apstrādes un PVN summas.
- Pārbaudiet, vai cenā ietilpst visi importa maksājumi un kurš kārtos deklarāciju.
- Saglabājiet pasūtījuma apstiprinājumu, preču aprakstus un maksājuma dokumentu, lai vēlāk salīdzinātu aprēķinu.
- Salīdziniet gala izmaksas ar alternatīvu piedāvājumu ES, ieskaitot atdošanas izdevumus un piegādes laiku.
Uzņēmumam, kas pārskata tirdzniecības organizēšanu, noder atsevišķs administratīvo vajadzību saraksts. Attiecīgās iespējas var salīdzināt pakalpojumu uzņēmumiem pārskatā un biznesa sludinājumos; konkrētā piedāvājuma atbilstība jāpārbauda individuāli.
Komentāri
Vēl nav neviena komentāra. Jūsu komentārs varētu būt pirmais!
Pievienot komentāru