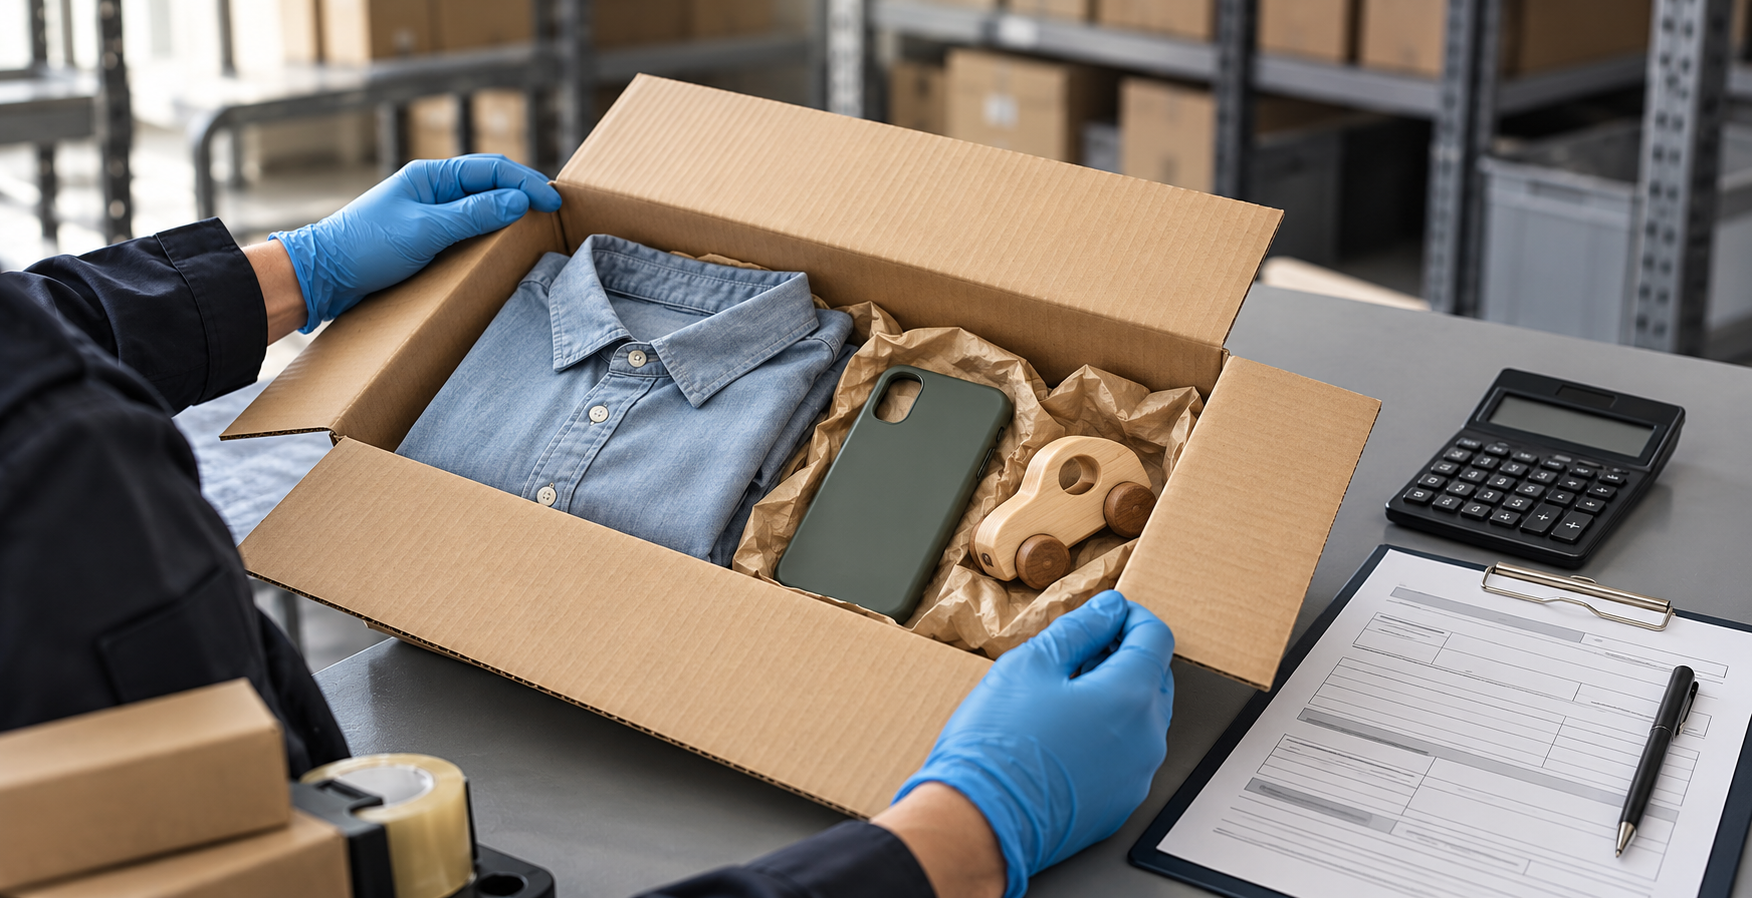
С 1 ноября 2026 года Служба государственных доходов Латвии (VID) предусматривает применение сбора €2 за обработку каждой позиции товаров, ввозимых из третьих стран в рамках дистанционных покупок. Он дополняет таможенную пошлину. Если применяются оба фиксированных платежа, одна позиция означает €5 до НДС. Об этом говорится в сообщении VID.
Для планирования бюджета важно понимать, сколько заказ будет стоить к моменту получения. Цена товаров в корзине сама по себе этого не показывает. Рассчитать платежи простым подсчётом всех предметов в посылке тоже нельзя.
Какой платёж уже действует?
Временная пошлина €3 применяется с 1 июля 2026 года; предусмотренный срок её применения заканчивается 1 июля 2028 года. Начало применения сбора €2 Европейская комиссия указывает с 1 ноября. На дату подготовки статьи, 22 октября, этот сбор ещё не применяется.
Позиция — не каждый отдельный предмет
Согласно разъяснениям Еврокомиссии, позиция — строка декларации с одинаковой тарифной классификацией, описанием и, когда требуется, происхождением. Количество товаров в строке платёж не увеличивает.
Поэтому для оценки заказа нужна разбивка товаров в декларации, а не маркетинговые категории магазина. Название «аксессуары» не даёт оснований считать всю покупку одной позицией.
Расчёты для одной, трёх и пяти позиций
Предположим, из-за пределов ЕС ввозится дистанционная покупка через специальный режим импортного НДС IOSS, собственная стоимость товаров не превышает €150, применяется режим пошлины €3, а новый сбор уже действует. Расчёты показывают фиксированные платежи до НДС, доставки и возможной оплаты услуг перевозчика.
- 1 позиция: 1 × €3 пошлины + 1 × €2 за обработку = €5.
- 3 позиции: 3 × €3 пошлины + 3 × €2 за обработку = €15.
- 5 позиций: 5 × €3 пошлины + 5 × €2 за обработку = €25.
Новая ноябрьская составляющая здесь равна €2, €6 и €10 соответственно. Полные €5, €15 или €25 нельзя считать новым ноябрьским удорожанием. Разъяснение расчётов Revenue подтверждает сложение платежей; свыше €150 вместо фиксированных €3 действует соответствующая ставка пошлины, а сбор €2 сохраняется.
НДС и исключения меняют итоговую сумму
Разъяснение Еврокомиссии по НДС от 6 октября включает сбор за обработку в базу НДС. При импортном НДС в базу входит и применимая пошлина. При покупке через IOSS оба платежа входят в базу НДС, если взимаются в момент продажи.
Если для иллюстрации к обоим платежам применяется НДС 21%, их общая сумма составит €6,05, €18,15 или €30,25. Это всё ещё не полная цена заказа: стоимость товаров и остальные соответствующие расходы рассчитываются отдельно.
Вне IOSS к надлежащим образом задекларированным товарам преференциального происхождения может применяться другая ставка пошлины; сбор €2 может сохраниться. Покупка товаров, уже выпущенных в свободное обращение в ЕС, не вызывает повторного начисления этих импортных платежей. Само название платформы не определяет платежи.
Что проверить до оплаты?
- Установите фактическое место отправления и выясните, ввезены ли товары в ЕС.
- Попросите продавца отдельно указать суммы пошлины, сбора и НДС.
- Проверьте, включены ли все импортные платежи в цену и кто оформляет декларацию.
- Сохраните подтверждение заказа, описания товаров и платёжный документ для последующей проверки расчёта.
- Сравните итоговые расходы с альтернативным предложением в ЕС, учитывая стоимость возврата и срок доставки.
Предприятию, пересматривающему организацию торговли, полезно отдельно составить список административных задач. Подходящие варианты можно сопоставить в обзоре услуг для бизнеса и деловых объявлениях; соответствие конкретного предложения необходимо проверять индивидуально.
Комментарии
Комментариев пока нет. Ваш мог бы стать первым!
Добавить комментарий