Īsā atbilde: Saeimas 2026. gada 17. septembra sēdes darba kārtībā galīgajam lasījumam iekļauts jauns, īpaši vienkāršots nodokļu režīms nelielai saimnieciskajai darbībai. Tas paredz 10% nodokli no apgrozījuma līdz 12 000 eiro gadā, automātisku nodokļa ieturēšanu no saimnieciskās darbības ieņēmumu konta un VID sagatavotu deklarāciju. Tomēr tas nav vispārējs mikrouzņēmumu nodokļa samazinājums: režīms būs paredzēts tikai noteiktiem saimnieciskās darbības iesācējiem, kuri pārdod preces vai pakalpojumus privātpersonām.
Raksts sagatavots pirms galīgā balsojuma rezultāta publicēšanas. Saeimas darba kārtībā likumprojekts “Grozījumi Mikrouzņēmumu nodokļa likumā” Nr. 1407/Lp14 ir norādīts trešajam lasījumam. Ja Saeima grozījumus pieņems, komisijas publiskotā informācija paredz jaunās kārtības piemērošanu no 2027. gada 1. aprīļa.
Kas ir iesācēju mikrouzņēmumu nodoklis?
Iecerētais režīms paredz jaunu statusu — mazās saimnieciskās darbības veicēju un iesācēju mikrouzņēmumu nodokļa maksātāju. Nodokļa objekts būs apgrozījums, nevis peļņa, un likme būs 10%.
Praksē tas nozīmē: ja persona mēnesī par privātstundām, dārza darbiem, skaistumkopšanu vai citu mājsaimniecībai sniegtu pakalpojumu saņem 500 eiro, nodoklī automātiski tiktu ieturēti 50 eiro. Ja apgrozījums sasniedz 1000 eiro mēnesī, nodoklis būtu 100 eiro.
Svarīgākais ierobežojums — no nodokļa bāzes nevarēs atskaitīt izdevumus. Tādēļ 10% likme var būt pievilcīga darbībai ar maziem izdevumiem, bet nebūt izdevīga, ja materiāli, transports, telpu noma vai aprīkojums veido lielu daļu no ieņēmumiem.
Kas varēs izmantot 10% režīmu?
Komisijas atbalstītā redakcija paredz vairākus vienlaikus izpildāmus nosacījumus:
- režīmu var izmantot fiziska persona;
- gada apgrozījums nedrīkst pārsniegt 12 000 eiro;
- preces vai pakalpojumus drīkst pārdot tikai fiziskām personām, kuras tos neiegādājas savai saimnieciskajai darbībai;
- nedrīkst nodarbināt darbiniekus;
- nedrīkst vienlaikus veikt citu saimniecisko darbību;
- pieteikšanās dienā un divos iepriekšējos taksācijas periodos nedrīkst būt bijusi reģistrēta saimnieciskā darbība;
- ieņēmumi jāsaņem saimnieciskās darbības ieņēmumu kontā; arī skaidrā naudā saņemtais būs jāiemaksā šajā kontā;
- persona nedrīkst būt vispārējā kārtībā reģistrēta PVN maksātāja, izņemot likumprojektā paredzēto īpašo pārrobežu mazo uzņēmumu PVN režīma gadījumu.
Tātad 10% režīms nebūs paredzēts jau strādājošam uzņēmumam, SIA īpašniekam, kurš vēlas pārcelt daļu darījumu uz lētāku nodokļu režīmu, vai pašnodarbinātajam ar uzņēmumiem klientu lokā. Tas ir šaurs sākuma režīms cilvēkam, kurš nelielā apjomā pārdod preces vai pakalpojumus gala patērētājiem.
Kā banka un VID nodokli administrēs automātiski?
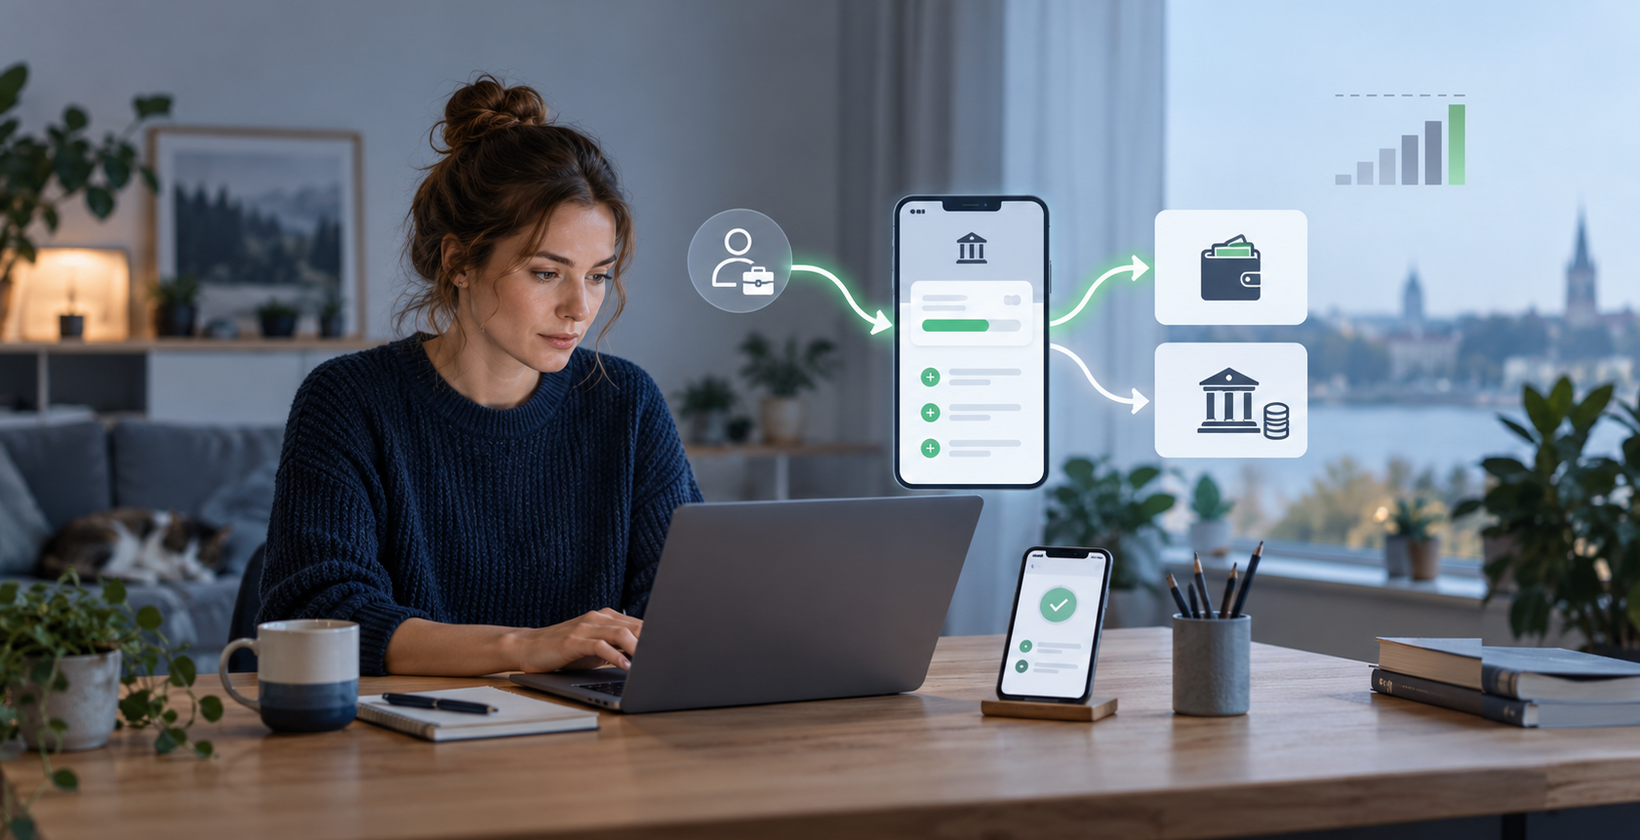
Personai būs jāatver saimnieciskās darbības ieņēmumu konts. Konta pakalpojuma sniedzējs sadarbībā ar VID nodrošinās reģistrācijas informācijas apmaiņu, bet kredītiestāde no kontā saņemtajiem ieņēmumiem automātiski ieturēs nodokli un pārskaitīs to vienotajā nodokļu kontā.
VID uzskaitīs apgrozījumu un samaksāto nodokli un sagatavos mikrouzņēmumu nodokļa ceturkšņa deklarāciju EDS. Režīma galvenā vērtība tādēļ nav tikai zemāka likme, bet arī būtiski vienkāršāka administrēšana: nodokļa maksātājam pašam nevajadzēs aprēķināt maksājumu par katru ceturksni.
Kāpēc 10% var pārvērsties par 25%?
Ja persona pārkāps režīma nosacījumus, piemēram, pārsniegs 12 000 eiro apgrozījuma slieksni, saņems ar darbību saistītus ieņēmumus ārpus īpašā konta vai veiks darījumu, kas neatbilst režīmam, no pārkāpuma dienas līdz taksācijas gada beigām papildus 10% paredzēta vēl 15% likme. Kopējais slogs attiecīgajiem ieņēmumiem tādējādi sasniegtu 25%.
Pēc pārkāpuma persona nākamos divus gadus režīmu nevarēs izmantot. Tas padara ieņēmumu un klientu statusa kontroli kritiski svarīgu, pat ja pašu nodokli tehniski ietur banka.
Biežākā kļūda
10% likmi nedrīkst uztvert kā atļauju izrakstīt rēķinus jebkuram klientam līdz 12 000 eiro gadā. Ja klients ir SIA, biedrība, pašnodarbinātais vai cita persona, kas pirkumu veic savas saimnieciskās darbības vajadzībām, darījums neatbilst iecerētā režīma pamata loģikai.
Kam režīms varētu būt piemērots?
- privātskolotājam, kurš nodarbības sniedz ģimenēm;
- cilvēkam, kurš brīvajā laikā pļauj zāli vai veic nelielus mājas darbus privātpersonām;
- skaistumkopšanas pakalpojumu sniedzējam ar nelielu apgrozījumu un bez darbiniekiem;
- amatniekam, kurš nelielā apjomā pārdod paša izgatavotas preces gala patērētājiem;
- cilvēkam, kurš grib legāli pārbaudīt mazu biznesa ideju bez sarežģītas nodokļu uzskaites.
Režīms var nebūt piemērots darbībai ar lieliem dokumentējamiem izdevumiem, B2B klientiem, darbiniekiem, strauji augošu apgrozījumu vai plānu drīz kļūt par PVN maksātāju. Šādos gadījumos jau pirms reģistrācijas jāsalīdzina vispārējais saimnieciskās darbības režīms, esošais mikrouzņēmumu nodoklis un uzņēmuma dibināšana.
Kāda ir atšķirība no pašreizējā mikrouzņēmumu nodokļa?
Pašlaik vispārējā mikrouzņēmumu nodokļa likme ir 25% no apgrozījuma. Jaunā 10% likme nebūtu automātiski piemērojama visiem mikrouzņēmumu nodokļa maksātājiem. Tā būtu atsevišķa, šauri mērķēta kārtība iesācējiem ar apgrozījumu līdz 12 000 eiro un tikai privātpersonu klientiem.
Tāpēc virsraksts “mikrouzņēmumu nodokli samazina līdz 10%” būtu maldinošs. Precīzāk: tiek veidots jauns 10% apakšrežīms mazai saimnieciskajai darbībai, kamēr pārējiem nodokļu maksātājiem spēkā paliek viņu režīma noteikumi.
Ko darīt cilvēkam, kurš apsver šo režīmu?
- Sagaidīt Saeimas galīgo lēmumu un likuma izsludināšanu.
- Pārbaudīt, vai pieteikšanās dienā un divos iepriekšējos taksācijas periodos nav bijusi reģistrēta saimnieciskā darbība.
- Aprēķināt ne tikai ieņēmumus, bet arī izdevumu īpatsvaru, jo 10% maksās no apgrozījuma.
- Pārliecināties, ka visi klienti būs gala patērētāji, nevis uzņēmumi vai saimnieciskās darbības veicēji.
- Izveidot apgrozījuma brīdinājumu pirms 12 000 eiro sliekšņa sasniegšanas.
- Pirms darbības sākšanas pārbaudīt VID publicēto piemērošanas kārtību un pieejamos saimnieciskās darbības ieņēmumu konta pakalpojuma sniedzējus.
Ko jaunais režīms mainīs uzņēmējdarbības sākšanā?
Ja Saeima grozījumus pieņems, Latvijā parādīsies vienkāršāks ceļš no neregulāras piepelnīšanās uz legālu saimniecisko darbību. Banka tehniski samaksās nodokli, VID sagatavos deklarāciju, bet personai būs jāuzrauga galvenokārt trīs lietas: klientu veids, visi ieņēmumi vienā kontā un 12 000 eiro gada robeža.
Vienlaikus režīms nav “mini uzņēmums bez noteikumiem”. Tā zemā likme ir apmainīta pret ļoti šauru darbības modeli. Cilvēkam, kurš plāno augt, pārdot uzņēmumiem vai pieņemt darbiniekus, jau sākumā vajadzīgs pārejas plāns uz citu nodokļu un juridisko formu.
Oficiālie informācijas avoti
- Saeimas likumdošanas datubāze — likumprojekts Nr. 1407/Lp14
- Saeimas 2026. gada 17. septembra sēdes darba kārtība
- Saeimas Budžeta komisijas paziņojums par galīgajam lasījumam atbalstīto redakciju
- VID — pašreizējā mikrouzņēmumu nodokļa likme
- Latvijas Sabiedriskais medijs — režīma nosacījumi un ietekmes aplēses
Komentāri
Vēl nav neviena komentāra. Jūsu komentārs varētu būt pirmais!
Pievienot komentāru